1금융권 신용대출을 거절당하고 KB저축은행 사잇돌2대출을 알아보는데, 내 금리가 8.9%일지 19.9%일지 몰라 불안하신가요? KB저축은행 사잇돌2대출 금리는 공시상 연 8.9~19.9%(2026년 4월 1일 기준)로 폭이 넓어요. 같은 3,000만원을 12개월 빌려도 단순 계산(원리금균등 가정)으로 연 8.9%면 이자가 약 147만원, 연 19.9%면 약 333만원이라 약 186만원이 더 나갈 수 있어요.
연체하면 약정금리에 연체가산이자율 3%가 더 붙고, 상한은 연 20%예요. 이자가 밀리는 순간 비용이 한 번 더 커지는 구조죠. 과도한 대출은 신용평점 하락 원인이 될 수 있다는 경고도 KB 유의사항에 그대로 적혀 있어요.
솔직히 이 상품은 금리 폭이 제일 걸려요. 2026년 사잇돌 개편 소식까지 겹쳐서 더 헷갈리셨다면, 장점보다 단점 3가지(문턱, 금리 폭, 연체·신용 위험)부터 같이 볼게요. 결정은 공식 공시를 직접 본 다음에 해도 늦지 않아요.
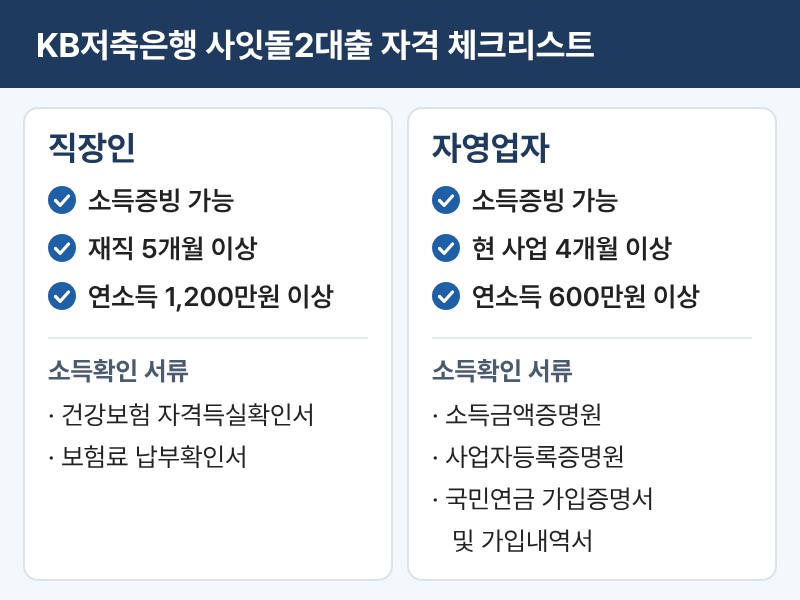
• 대상: 재직 5개월·연소득 1,200만원 이상 직장인 / 사업 4개월·연소득 600만원 이상 자영업자
• 한도·금리: 200만~3,000만원, 연 8.9~19.9% (KB 공시 2026.4.1 기준)
• 신청 시간: 마감 없음, 365일 비대면(00:10~23:50)
KB저축은행 사잇돌2대출 자격 3가지, 재직 5개월에서 막히는 이유
단점 ①은 문턱이에요. SGI서울보증보험 연계 보증부 대출이라, 아래 소득 조건부터 넘어야 보증 심사까지 갈 수 있어요.
- 직장인: 소득증빙 가능, 재직 5개월 이상, 연소득 1,200만원 이상
- 자영업자: 소득증빙 가능, 현 사업 4개월 이상, 연소득 600만원 이상
- 소득확인 서류: 직장인은 건강보험 자격득실확인서·보험료 납부확인서, 자영업자는 소득금액증명원·사업자등록증명원·국민연금 가입증명서 및 가입내역서
KB 공시를 직접 열어 보니까 소득확인은 공공마이데이터나 공동인증서·간편인증서(KB국민인증서, 카카오 등)로 제출하는 방식이더라고요.
이직한 지 아직 4개월째라면 재직 5개월 조건부터 걸려요. 자영업자시라면 소득금액증명원이 종합소득세 신고 내용을 기준으로 나오니, 신고가 제대로 돼 있는지 먼저 보세요.
👉 자영업자 소득금액증명원의 기준이 되는 종합소득세 신고
한도 최대 3,000만원은 상한일 뿐이에요. 저축은행중앙회 표준 사잇돌2 안내에도 보증한도는 소득·부채와 SGI서울보증 심사로 차등이라고 돼 있어요. 기존 대출이 많으시다면 부채까지 같이 보니까 한도가 상한보다 작게 나올 수 있어요.
신용평점이 낮거나 신용회복지원·개인회생 중인 신용관리대상자라면 대출이 제한될 수 있어요. 소득 조건을 넘어도 심사 결과는 따로예요.
금리 연 8.9~19.9%·한도 최대 3,000만원, 이자 차이 비교표
단점 ②는 금리 폭이에요. 기준금리(조달원가)에 신용평점 등에 따른 가산금리를 더하는 고정금리라, 같은 상품이어도 사람마다 금리가 달라요.
| 구분 | 조건 | 금액·금리 |
|---|---|---|
| 대출한도 | SGI서울보증 심사로 개인별 결정 | 200만~3,000만원 |
| 대출금리 (KB 공시, 2026.4.1 기준) | 기준금리+가산금리, 고정금리 | 연 8.9~19.9% |
| 3,000만원·12개월 이자 (단순 계산) | 원리금균등 가정 | 8.9%: 약 147만원 / 19.9%: 약 333만원 |
| 연체 시 | 약정금리 + 연체가산이자율 3% | 상한 연 20% |
| 부대비용 | 중도상환수수료·인지세·보증보험료 | 모두 없음 |
※ 이자는 단순 계산이라 실제와 다를 수 있고, 금리는 신용평점 등 심사에 따라 달라지며 상품정보는 KB저축은행 정책에 따라 바뀔 수 있어요.
KB 공시를 다시 열어 보니까 금리는 여전히 '2026년 4월1일 기준'으로 적혀 있더라고요. 2026년 4월 금융위 발표의 사잇돌Ⅱ 금리 11.2~14.6%는 예상치라 KB 공시가 아니에요. 그 뒤 바뀌는지는 KB에 직접 확인하세요.
중도상환수수료가 없어서 여유자금이 생기면 일찍 갚아도 수수료가 붙지 않아요. 대출 뒤 신용상태가 좋아지셨다면 금리인하요구권을 쓸 수 있고, 계약 후 14일(65세 이상 30일) 안엔 청약철회도 돼요.
신용 하위 20%라면 햇살론부터, 아니면 공식 한도 조회 전 체크
단점 ③은 연체·신용 위험과 공급 방향이에요. 유의사항을 내려 보면, 이자 납입이 1개월 밀리거나 분할상환금을 2회 연속 밀리면 대출잔액에 연체이자가 붙는다고 돼 있어요.
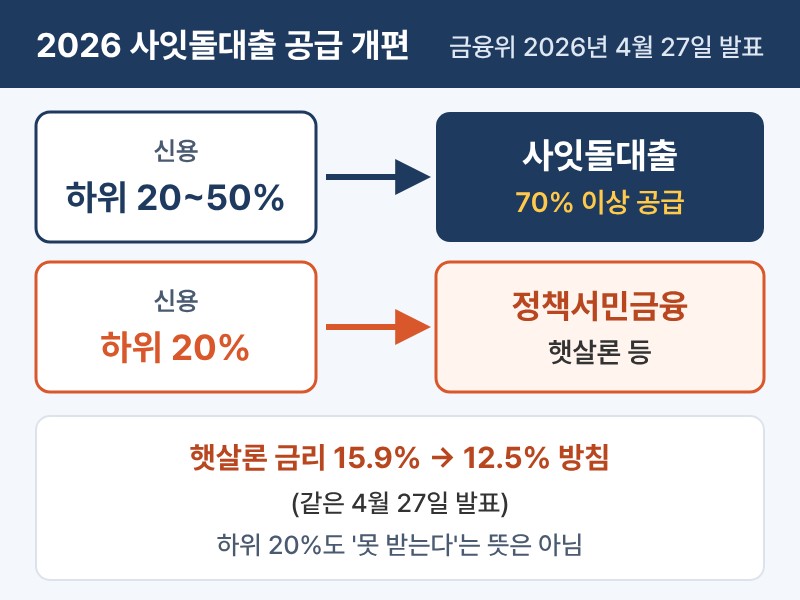
금융위는 2026년 4월 27일 사잇돌대출 공급요건을 '신용 하위 20~50%에 70% 이상 공급'으로 바꾸고, 하위 20%는 정책서민금융으로 공급한다고 발표했어요.
신용 하위 20% 쪽이시라면 '못 받는다'는 뜻은 아니지만, 금융위 발표상 금리를 15.9%에서 12.5%로 내리는 방침인 햇살론부터 비교해 보세요(같은 4월 27일 발표).
- 내 신용 위치: 하위 20%라면 햇살론 등 서민금융과 먼저 비교
- 서류: 재직·소득 확인 서류 미리 준비
- 사기 주의: 대출보증비·신용평점 상향비 선입금을 요구하면 보이스피싱(금융감독원 1332, 경찰청 112)
내 금리가 어디쯤일지 반신반의하셨다면, 절차가 본인확인 → 한도/금리조회 → 신청정보입력 순서라 신청정보를 넣기 전에 한도와 금리가 먼저 나와요. 영업점 방문 없이 모바일로 365일(00:10~23:50) 되고, 마감이 없으니 서두르기보다 비교가 먼저예요.
👉 이미 연체가 걱정된다면 채무조정 상담 전 체크리스트
신청 전에 저축은행중앙회 사잇돌2 안내에서 취급 저축은행과 조건부터 직접 비교해 보세요.