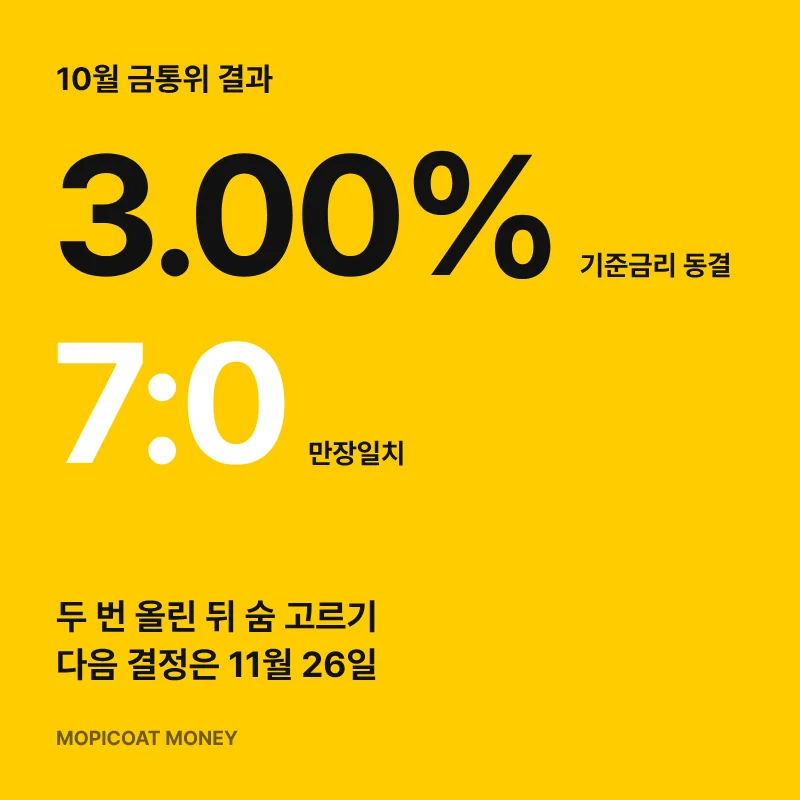
한국은행이 22일 기준금리를 연 3.00%로 묶었습니다.
금통위원 7명 전원이 동결에 찬성한 만장일치 결정입니다.
7월과 8월 두 번 연속 올린 뒤 처음 쉬어 가는 회의였습니다.
대출 이자를 내는 사람도, 예금 금리를 보는 사람도 궁금한 건 하나입니다.
이번 동결이 내 이자에 어떤 의미인지, 그리고 11월에 또 오르는지입니다.
점심시간에 확인할 핵심만 순서대로 정리했습니다.
| 읽어 둘 세 줄 |
|---|
| 기준금리 연 3.00% 동결, 금통위원 7명 만장일치 |
| 동결 이유: 중동사태 등 불확실성, 두 차례 인상 효과 점검 |
| 추가 인상 문구 유지, 시장은 11월 26일 금통위 인상 재개에 무게 |
기준금리 동결, 왜 이번엔 멈췄나
연합뉴스에 따르면 금통위는 의결문에서 "중동사태, 주요국 통화·재정정책 등과 관련한 불확실성이 높다"고 밝혔습니다.
두 차례 인상의 파급 영향을 점검할 필요가 있다는 판단도 함께 내놨습니다.
경기가 나빠서 멈춘 것은 아닙니다.
금통위는 올해와 내년 성장률이 8월 전망치인 3.3%, 2.9%를 상당폭 웃돌 것으로 봤습니다.
9월 소비자물가 상승률은 2.9%, 근원물가는 2.8%로 목표치 2%보다 높은 수준입니다.
신현송 총재는 기자간담회에서 성장과 물가의 상방 위험이 커졌다고 했습니다.
다만 3분기 국내총생산(GDP)과 10월 물가동향을 더 확인해도 늦지 않다고 설명했습니다.
오른 것을 확인하고 움직이겠다는 신호에 가깝습니다.

11월 금통위, 추가 인상 가능성은
눈여겨볼 대목은 문구입니다.
금통위는 "추가 인상의 시기와 속도 등을 결정해 나갈 것"이라는 기존 표현을 그대로 남겼습니다.
인상 기조 자체를 거둔 것은 아니라는 뜻입니다.
신 총재도 "물가상승률이 목표 수준에 안정적으로 수렴한다는 확신이 들 때까지 대응해 나갈 필요가 있다"고 말했습니다.
뉴스투데이는 시장에서 11월 26일 금통위 인상 재개 전망이 나온다고 전했습니다.
연말 3.25%, 내년 1분기 3.50%를 점치는 시각이 많다는 보도입니다.
주담대 금리, 동결이어도 안 내려가는 이유
기준금리가 그대로여도 대출금리가 바로 내려가지는 않습니다.
변동형 주택담보대출의 기준인 코픽스가 이미 올랐기 때문입니다.
은행연합회가 공시한 9월 신규취급액 기준 코픽스는 연 3.43%로 한 달 새 0.25%포인트 뛰었습니다.
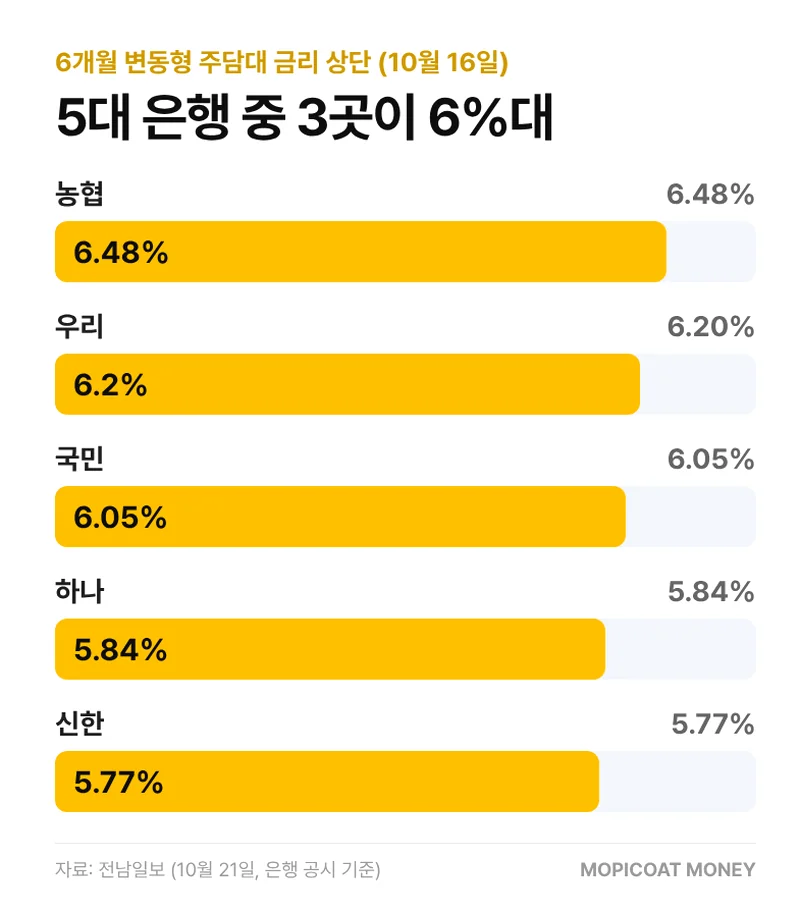
전남일보 보도로는 16일 기준 6개월 변동형 주담대 금리 상단이 국민 6.05%, 우리 6.20%, 농협 6.48%였습니다.
5대 은행 가운데 3곳이 6%를 넘었습니다.
금리 재산정 주기가 돌아오는 기존 대출자도 오른 금리를 차례로 적용받게 됩니다.
| 구분 | 내용 |
|---|---|
| 기준금리 | 연 3.00% (동결) |
| 결정 | 금통위원 7명 만장일치 |
| 9월 코픽스(신규) | 연 3.43% |
| 다음 금통위 | 11월 26일 |
대출자와 예금자, 지금 확인할 것
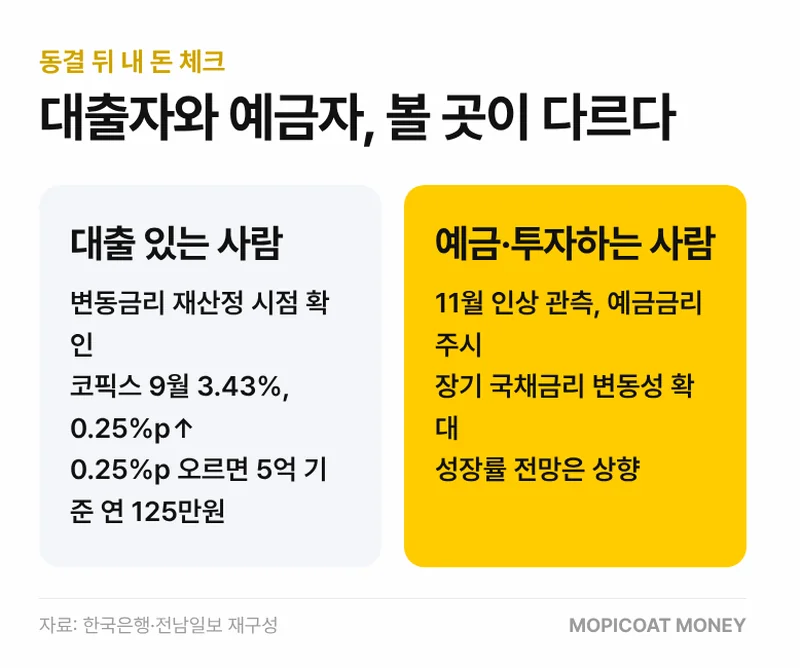
대출이 있다면 먼저 내 대출의 금리 재산정 날짜를 확인해 두는 게 좋습니다.
단순 계산으로 금리가 0.25%포인트 오르면 5억원 대출의 연 이자는 125만원 늘어납니다.
고정금리 전환이나 중도상환을 고민 중이라면 11월 결정 전후 금리를 비교해 볼 만합니다.
예금 쪽은 반대입니다.
추가 인상 관측이 살아 있는 만큼 예금 금리가 더 오를 여지가 있습니다.
만기가 긴 상품에 바로 묶기보다 짧게 굴리며 11월 결과를 보는 방법도 있습니다.
주식 투자자라면 금리와 함께 시장 흐름도 같이 볼 필요가 있습니다. 오늘 아침 장전 흐름은 오늘 코스피 전망 글에, 최근 급등 배경은 코스피 급등 이유 정리 글에 정리해 두었습니다.
이 글은 22일 한국은행 통화정책방향 발표와 국내 언론 보도를 확인해 정리했습니다.
투자와 대출 결정은 본인 상황에 맞게 판단하시기 바랍니다.
'대출' 카테고리의 다른 글
| KB저축은행 사잇돌2대출 연8.9~19.9%, 단점 3가지 (0) | 2026.10.08 |
|---|
